

Nieuwe regels voor de inrichting van bestelauto's vanaf 2027
Vanaf 1 januari 2027 vervallen de aanvullende Nederlandse belastingeisen voor de inrichting van bestelauto’s. Het gaat bijvoorbeeld om voorschriften voor de afmetingen van de laadruimte, zijruiten en een tussenschot. De Belastingdienst kijkt voortaan naar de voertuigcategorie in het kentekenregister om te bepalen of uw voertuig fiscaal een bestelauto is.
Wat verandert er precies?
Op dit moment gelden er naast de voertuigregistratie ook specifieke Nederlandse inrichtingseisen. Afhankelijk van het type bestelauto moet de laadruimte bepaalde afmetingen hebben en gelden er voorschriften voor zijruiten en een vaste scheidingswand tussen de cabine en de laadruimte.
Vanaf 2027 verdwijnen deze aanvullende fiscale eisen. De belastingregels sluiten dan aan bij de Europese voertuigindeling in het kentekenregister van de RDW. Voor de meeste lichte bestelwagens gaat het om categorie N1: voertuigen voor goederenvervoer met een maximaal toegestaan totaalgewicht van 3.500 kilogram, inclusief inzittenden en lading.
Meer mogelijkheden voor de inrichting
Door deze wijziging krijgt u meer ruimte om uw bestelwagen in te richten op een manier die bij uw werkzaamheden past. Aanpassingen die nu nodig zijn om aan de extra Nederlandse belastingeisen te voldoen, zijn vanaf 2027 niet meer om die reden verplicht.
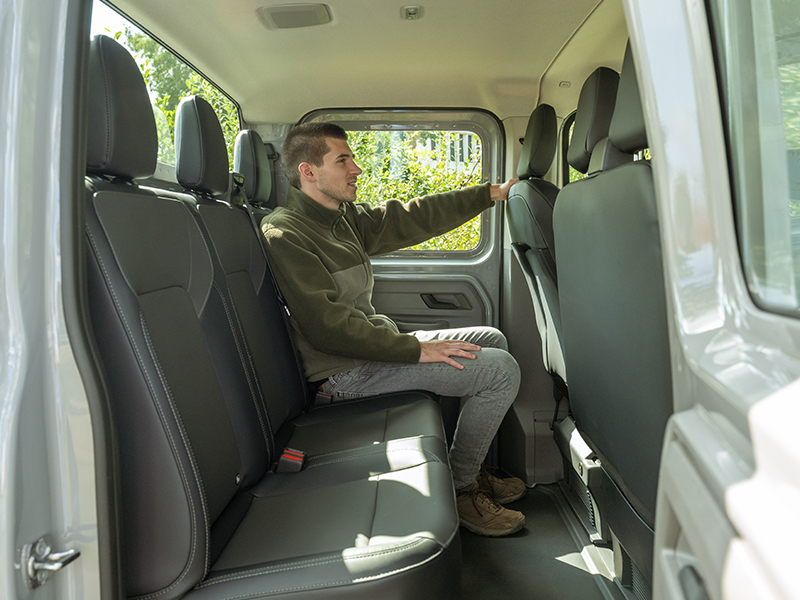
De technische eisen voor het voertuig blijven wel gelden. U kunt daarom niet zomaar elke aanpassing uitvoeren. Wilt u bijvoorbeeld een tussenschot verwijderen of extra zitplaatsen plaatsen? Dan moet worden beoordeeld of het voertuig aan de technische eisen blijft voldoen, als bestelauto geregistreerd kan blijven en opnieuw door de RDW moet worden gekeurd. Dit geldt ook wanneer u een bestaande bestelwagen wilt aanpassen.
Wat betekent dit voor de wegenbelasting?
Voor het lagere wegenbelastingtarief voor ondernemers blijven afzonderlijke voorwaarden gelden. U moet ondernemer zijn voor de btw, de bestelauto moet op uw naam staan en u moet meer dan 10% van de jaarlijks gereden kilometers voor uw onderneming gebruiken. Het vervallen van de inrichtingseisen geeft dus niet automatisch recht op dit lagere tarief.
En hoe zit het met de bpm?
Deze wijziging staat los van de bpm, de belasting die bij registratie van een voertuig kan worden geheven. De bpm-vrijstelling voor ondernemers is al afgeschaft voor bestelauto’s met een datum eerste toelating vanaf 1 januari 2025. Die vrijstelling komt door de wijziging in 2027 niet terug.
Voor oudere bestelauto’s kan de bestaande overgangsregeling onder voorwaarden nog gelden. Het blijft daarom belangrijk om bij aanschaf of ombouw ook rekening te houden met de datum eerste toelating en de belastingregels die bij het voertuig horen.
Wat betekent dit voor uw bedrijfswagen?
Wilt u een nieuwe bestelwagen aanschaffen of de inrichting van uw huidige bedrijfswagen aanpassen? Bij Ames Bedrijfswagencentrum bekijken we graag samen met u welke uitvoering en inrichting passen bij uw werkzaamheden en de geldende regels.
Heeft u vragen over deze wijziging?
Vul onderstaand formulier in en wij nemen spoedig contact met u op